

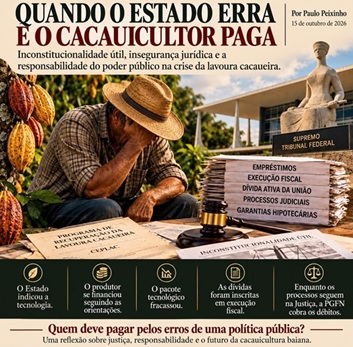
O Estado brasileiro convive com uma contradição institucional. Quando necessita aumentar a arrecadação, pode ser tentado a ultrapassar os limites constitucionais da tributação. Quando busca apoio político, pode recorrer a isenções, anistias e benefícios fiscais. Em determinadas circunstâncias, os efeitos de decisões inconstitucionais permanecem, mesmo depois de reconhecida sua invalidade.
Esse fenômeno, frequentemente denominado inconstitucionalidade útil, revela uma preocupante assimetria entre o poder público e o cidadão: o Estado dispõe de instrumentos para preservar seus interesses financeiros, enquanto o contribuinte precisa recorrer ao Judiciário para defender direitos que deveriam estar assegurados pela própria Constituição.
A crise da lavoura cacaueira do Sul da Bahia oferece um exemplo particularmente expressivo de outro aspecto dessa desigualdade: a transferência dos riscos de uma política pública para aqueles que confiaram nas orientações técnicas do próprio Estado.
A vassoura-de-bruxa e o financiamento de uma promessa
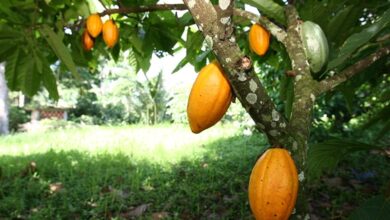
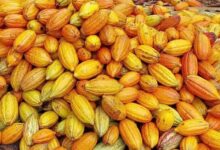
A partir de 1989, a disseminação da vassoura-de-bruxa provocou uma profunda transformação na economia cacaueira baiana. A redução da produtividade comprometeu a renda das propriedades, eliminou empregos e atingiu o comércio e a arrecadação dos municípios.
Na tentativa de recuperar a produção, o governo federal estruturou o Programa de Recuperação da Lavoura Cacaueira Baiana (PRLCB), utilizando financiamentos bancários associados às recomendações técnicas da Comissão Executiva do Plano da Lavoura Cacaueira (CEPLAC).
A Resolução nº 2.165, de 19 de junho de 1995, do Conselho Monetário Nacional, estabeleceu as condições do programa e vinculou os investimentos financiáveis ao pacote tecnológico recomendado pela CEPLAC. A assistência técnica e a elaboração dos projetos eram obrigatórias.
O produtor não recebia simplesmente um empréstimo para escolher livremente sua estratégia agrícola. Recebia crédito para executar um programa concebido e tecnicamente orientado pelo poder público.
Para obter os recursos, muitos agricultores ofereceram suas propriedades como garantia hipotecária. Assumiram dívidas esperando que a recuperação da produtividade permitisse honrar os compromissos financeiros.
Entretanto, os resultados do pacote tecnológico foram amplamente questionados. Em numerosos casos, a recuperação econômica esperada não ocorreu. A lavoura permaneceu comprometida, a renda foi insuficiente e o financiamento transformou-se em uma obrigação difícil ou impossível de pagar.
A doença atingiu a produção. O endividamento comprometeu o patrimônio.
O Estado pode transferir integralmente o risco de seu próprio erro?
Essa é a questão central.
A Lei nº 9.126, de 1995, estabeleceu, em seu artigo 16, que determinados financiamentos vinculados aos programas concebidos pela CEPLAC poderiam ser concedidos com risco para o Tesouro Nacional.
O dispositivo não significa que a União tenha assumido automaticamente todas as dívidas ou garantido o sucesso agronômico do programa. Mas evidencia que o legislador reconheceu a excepcionalidade da política e a participação estatal nos riscos de determinadas operações.
É preciso distinguir o risco normal da atividade agrícola daquele decorrente de orientações técnicas obrigatórias eventualmente equivocadas.
O agricultor conhece os riscos do clima, das doenças, da produtividade e dos preços internacionais. São componentes da atividade econômica. Outra situação surge quando o poder público formula uma solução tecnológica, condiciona o financiamento à sua execução e, diante de seu fracasso comprovado, exige que o beneficiário suporte sozinho todas as consequências.
A responsabilidade do Estado não desaparece simplesmente porque o agricultor assinou uma cédula de crédito rural.
Ela precisa ser examinada à luz das obrigações assumidas, das falhas técnicas demonstradas, do nexo de causalidade e dos prejuízos efetivamente sofridos.
Da hipoteca à execução fiscal
A situação tornou-se ainda mais delicada quando créditos rurais renegociados e cedidos à União passaram a ser cobrados mediante execução fiscal.
Em dezembro de 2009, o Superior Tribunal de Justiça, sob relatoria do então ministro Luiz Fux, firmou entendimento, no Tema Repetitivo 255, permitindo a cobrança desses créditos pela sistemática da Dívida Ativa da União.
É importante esclarecer: o STJ não transformou os empréstimos rurais em tributos. Reconheceu a possibilidade de cobrança por execução fiscal, procedimento aplicável também a dívidas públicas não tributárias.
A diferença jurídica é relevante. A consequência econômica, porém, permanece.
Os agricultores passaram a enfrentar a estrutura de cobrança estatal, inclusive a Procuradoria-Geral da Fazenda Nacional (PGFN), enquanto determinados contratos continuavam sendo discutidos judicialmente.
A existência de uma ação judicial não suspende automaticamente a cobrança. É necessária uma causa legal de suspensão ou uma decisão judicial que a determine.
Mas a possibilidade jurídica de cobrar não encerra a discussão sobre a justiça e a exigibilidade da obrigação.
O Estado que participou da formulação do programa passa a atuar como credor dos agricultores que questionam o resultado daquela mesma política pública.
Quando a Justiça reconhece o fracasso
Em maio de 2025, a Justiça Federal em Jequié, na Bahia, declarou inexigível, em um caso concreto, uma dívida originada de financiamento destinado à recuperação da lavoura cacaueira.
A decisão reconheceu falhas na condução do programa e considerou relevante o fato de o crédito estar condicionado ao cumprimento de orientações técnicas que não produziram os resultados esperados.
Outras decisões judiciais também acolheram argumentos de produtores relacionados à ineficácia das recomendações técnicas.
Esses julgamentos não extinguem automaticamente todas as dívidas do programa. Cada caso depende de suas circunstâncias, provas e situação processual.
Entretanto, demonstram que a alegação de responsabilidade estatal não é apenas uma reivindicação política. Constitui uma controvérsia jurídica concreta, com decisões favoráveis aos agricultores.
A insegurança jurídica como custo de produção
Em maio de 2022, durante um evento sobre precedentes judiciais, o ministro Luiz Fux afirmou que a litigiosidade empresarial seria de 96% no Brasil, contra 2% no estado americano de Delaware.
Embora não esteja demonstrada a comparabilidade metodológica desses percentuais, a declaração expressa uma preocupação legítima com a previsibilidade das decisões e o excesso de conflitos judiciais.
O Brasil transformou a litigiosidade em um componente relevante do custo econômico.
No caso da cacauicultura baiana, produtores enfrentam disputas que se prolongam por anos, enquanto suas propriedades podem permanecer vinculadas a garantias e suas decisões de investimento são afetadas pela incerteza.
A insegurança jurídica reduz o acesso ao crédito, compromete a sucessão familiar e desestimula investimentos em produtividade.
A terra que deveria produzir riqueza passa a representar uma garantia de uma dívida cuja exigibilidade ainda pode estar sendo discutida.
O prejuízo ultrapassa o patrimônio individual. Atinge toda a economia regional.
A inconstitucionalidade útil e a responsabilidade institucional
Não se pode afirmar, sem decisão específica, que o Programa de Recuperação da Lavoura Cacaueira tenha sido inconstitucional. Tampouco todo erro de política pública constitui uma violação da Constituição.
A aproximação com a inconstitucionalidade útil está na assimetria dos incentivos e das consequências.
Em determinadas situações tributárias, o Estado pode preservar efeitos financeiros de normas posteriormente declaradas inconstitucionais. Na recuperação da lavoura cacaueira, a questão é se o poder público pode continuar exigindo obrigações derivadas de um programa cujas falhas técnicas tenham sido judicialmente demonstradas.
São situações juridicamente distintas, mas ambas provocam a mesma pergunta: quem responde pelos custos dos erros do Estado?
O artigo 37 da Constituição estabelece os princípios da legalidade, moralidade e eficiência administrativa, além das regras de responsabilidade civil estatal.
Esses princípios não podem ser compreendidos apenas como declarações formais. Devem orientar a elaboração das políticas públicas e o reconhecimento de suas consequências.
Uma solução que não pode esperar
Em setembro de 2025, a Comissão de Desenvolvimento Regional do Senado aprovou o projeto Renova Cacau, destinado à reestruturação da região cacaueira e à remissão de dívidas vinculadas ao antigo programa. Em outubro de 2026, o Projeto de Lei nº 479/2024 permanecia em tramitação, sem que o perdão tivesse se tornado uma regra geral em vigor.
É necessário avançar.
Uma solução institucional deveria incluir a revisão dos contratos vinculados ao PRLCB, a apuração independente das responsabilidades técnicas, a avaliação da situação das garantias hipotecárias e o exame de medidas para suspender cobranças contestadas quando presentes os requisitos legais.
Nos casos em que fique comprovado que o agricultor executou corretamente orientações obrigatórias que se revelaram inadequadas, a possibilidade de cancelamento da dívida e de reparação dos prejuízos deve ser efetivamente examinada.
Não se trata de defender o perdão indiscriminado de obrigações privadas, mas de reconhecer que determinadas dívidas podem decorrer de uma política pública cuja execução não alcançou os resultados que fundamentaram sua própria criação.
Conclusão — a dívida moral do Estado
Passadas quase quatro décadas desde o aparecimento da vassoura-de-bruxa na Bahia, a recuperação da economia regional continua exigindo mais do que financiamento e inovação tecnológica.
Exige segurança jurídica e uma definição responsável sobre os custos das políticas públicas do passado.
O agricultor que cumpriu suas obrigações, seguiu as recomendações técnicas oficiais e ofereceu seu patrimônio como garantia não pode ser tratado automaticamente como o único responsável pelo fracasso de uma estratégia concebida pelo poder público.
O direito de cobrar uma dívida pressupõe a validade e a exigibilidade dessa obrigação. Quando esses pressupostos são questionados por falhas atribuídas ao próprio credor estatal, a cobrança merece um exame especialmente cuidadoso.
O Estado não pode pretender a autoridade de quem determina a solução e, diante de seu eventual fracasso, assumir apenas a posição de credor.
A lavoura cacaueira baiana foi atingida por uma doença. Seus produtores enfrentaram uma crise econômica. Muitos perderam patrimônio, capacidade de investimento e perspectivas de continuidade familiar.
A Justiça ainda tem um papel essencial na definição das responsabilidades.
Mas a questão fundamental permanece:
Se o Estado concebeu o programa, indicou a tecnologia, financiou sua execução e, em determinados casos, a Justiça reconheceu suas falhas, por que apenas o cacauicultor deveria pagar a conta?
Uma sociedade que exige responsabilidade de seus cidadãos precisa começar exigindo responsabilidade de suas próprias instituições.
Referências essenciais
Conselho Monetário Nacional. Resolução nº 2.165, de 19 de junho de 1995.
Brasil. Lei nº 9.126, de 10 de novembro de 1995, art. 16.
Superior Tribunal de Justiça. Tema Repetitivo 255, REsp nº 1.123.539/RS.
Justiça Federal, Subseção Judiciária de Jequié (BA). Processo nº 1008966-31.2023.4.01.3308.
Superior Tribunal de Justiça. Notícia institucional de 11 de maio de 2022 sobre declaração de Luiz Fux acerca da litigiosidade.
Senado Federal. Projeto de Lei nº 479/2024 (Renova Cacau), tramitação legislativa.
Depoimento de um técnico da CEPLAC
O Programa de Recuperação da Lavoura Cacaueira foi uma iniciativa governamental com metas de produtividade e controle da vassoura-de-bruxa. Os produtores seguiram recomendações técnicas, sob fiscalização da CEPLAC e do Banco do Brasil, recebendo os recursos conforme a execução das etapas previstas.
Segundo o técnico, se os produtores cumpriram as exigências e os resultados não foram alcançados, a responsabilidade pelo fracasso não deve recair sobre os agricultores, mas sobre a ineficiência do programa governamental.